Οικονομία
Η ιδιοκατοίκηση στην Ελλάδα υποχωρεί σταθερά, με το ποσοστό των νοικοκυριών που κατέχουν το σπίτι τους να μειώνεται από το 77,2% το 2010 στο 69,4% το 2025, σύμφωνα με στοιχεία της Eurostat.
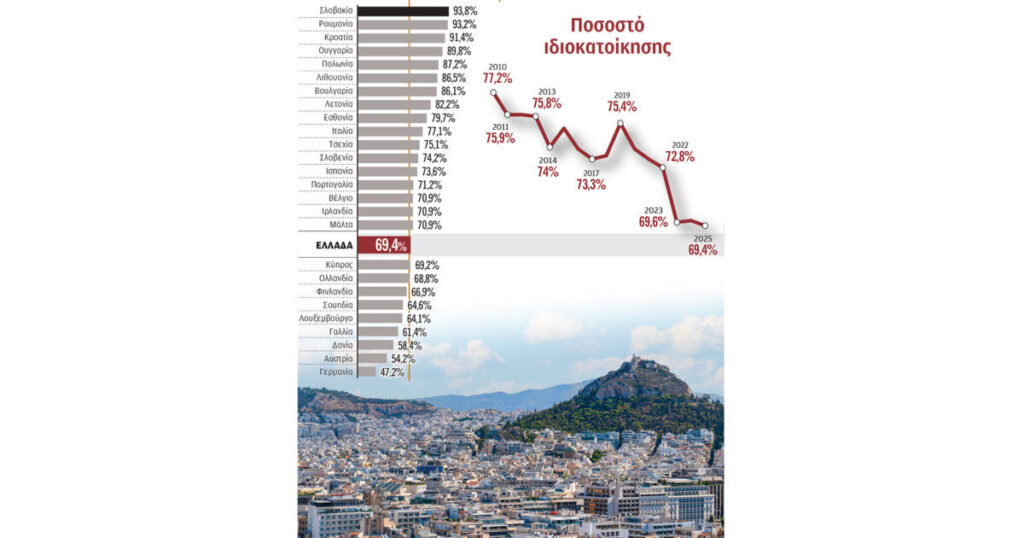
Η ιδιοκατοίκηση στην Ελλάδα υποχωρεί σταθερά, με το ποσοστό των νοικοκυριών που κατέχουν το σπίτι τους να μειώνεται από το 77,2% το 2010 στο 69,4% το 2025, σύμφωνα με στοιχεία της Eurostat.
Η τάση της υποχώρησης της ιδιοκατοίκησης στην Ελλάδα αποτυπώνει τη δυσκολία πρόσβασης στην αγορά κατοικίας για ένα σημαντικό τμήμα του πληθυσμού. Σύμφωνα με στοιχεία της Eurostat, το 2010 το 77,2% των Ελλήνων διέθετε ιδιόκτητη κατοικία, ενώ το 2025 το ποσοστό αυτό αναμένεται να έχει πέσει στο 69,4%, σημειώνοντας πτώση 7,8 ποσοστιαίων μονάδων.
Αυτή η πτώση δεν είναι μοναδική για την Ελλάδα, καθώς παρατηρείται και σε άλλες χώρες της Ευρωπαϊκής Ένωσης. Ωστόσο, η Ελλάδα παρουσιάζει μια αντίφαση: ενώ διαθέτει μεγάλο οικιστικό απόθεμα και υψηλό ποσοστό ιδιοκτητών χωρίς στεγαστικό δάνειο, ταυτόχρονα κατατάσσεται στις χώρες με τη μεγαλύτερη επιβάρυνση των νοικοκυριών από το κόστος στέγασης.
Σύμφωνα με έκθεση της Ευρωπαϊκής Επιτροπής, από το 2010 έως το 2024, η ιδιοκατοίκηση μειώθηκε σε 21 από τα 27 κράτη-μέλη της Ε.Ε. Χώρες όπως η Γερμανία, η Μάλτα, η Ισπανία και η Δανία κατέγραψαν επίσης πτώση, ενώ αντίθετα, χώρες όπως η Ιταλία, η Ολλανδία και η Σλοβακία παρουσίασαν αύξηση.
Η μείωση της ιδιοκατοίκησης στην Ελλάδα συνδέεται άμεσα με την επιδείνωση της προσιτότητας της κατοικίας. Σύμφωνα με ανάλυση του Διεθνούς Νομισματικού Ταμείου (ΔΝΤ), οι τιμές των κατοικιών έχουν αυξηθεί κατά 85% από το 2017, ενώ το κατά κεφαλήν διαθέσιμο εισόδημα έχει αυξηθεί μόνο κατά 47%. Αυτή η διαφορά καθιστά την αγορά κατοικίας ολοένα και πιο δύσκολη, απαιτώντας μεγαλύτερους οικονομικούς πόρους σε σχέση με το εισόδημα.
Η κατάσταση επιδεινώνεται από τις αυστηρότερες προϋποθέσεις δανεισμού και την ανάγκη καταβολής μεγάλης προκαταβολής. Σύμφωνα με το ΔΝΤ, ένα νοικοκυριό που αποταμιεύει το 10% του εισοδήματός του θα χρειαστεί περίπου 24 χρόνια για να συγκεντρώσει την απαιτούμενη προκαταβολή για ένα στεγαστικό δάνειο.
Επιπλέον, το 2024, τα ελληνικά νοικοκυριά δαπανούσαν κατά μέσο όρο το 36% του διαθέσιμου εισοδήματός τους για στέγαση, σε σύγκριση με το 19% στην Ε.Ε. Επίσης, το 28,9% του πληθυσμού ζούσε σε νοικοκυριά με στεγαστική επιβάρυνση τουλάχιστον 40% του διαθέσιμου εισοδήματος, έναντι 8,2% στην Ε.Ε. Αυτή η επιβάρυνση περιορίζει τις επιλογές των νέων, οι οποίοι συχνά δεν διαθέτουν οικογενειακή περιουσία ή επαρκείς αποταμιεύσεις για να αγοράσουν σπίτι.
Η οικονομική κρίση της προηγούμενης δεκαετίας είχε ως αποτέλεσμα τη σημαντική κάμψη της οικοδομικής δραστηριότητας. Όταν η ζήτηση άρχισε να ανακάμπτει, η προσφορά νέων κατοικιών δεν αυξήθηκε με τον ίδιο ρυθμό, ιδιαίτερα στις περιοχές όπου συγκεντρώνονται οι περισσότερες θέσεις εργασίας. Αυτή η ανισορροπία στην αγορά κατοικίας εντείνει τις προκλήσεις για τους υποψήφιους αγοραστές.